A Empresa Simples de Crédito é um dos modelos de negócio mais acessíveis para quem quer entrar no mercado de crédito no Brasil. Criada pela Lei Complementar nº 167/2019, a ESC permite que qualquer pessoa física constitua uma empresa para conceder crédito com capital próprio, sem precisar de autorização do Banco Central.
No entanto, operar uma ESC com segurança é mais do que abrir o CNPJ. Exige entender os limites, estruturar processos de análise de crédito, manter conformidade regulatória e ter as ferramentas certas para crescer sem acumular risco.
Este guia contém tudo o que você precisa saber sobre a ESC: o que é, como funciona, quais são os limites operacionais, como analisar crédito, quais as obrigações legais e como o NexSimp, o software da Decisão Sistemas desenvolvido exclusivamente para ESCs, apoia cada etapa da operação.
- O que é uma Empresa Simples de Crédito (ESC)
- Quem pode abrir uma ESC
- O que a ESC pode e não pode fazer
- O público da ESC: quem pode tomar crédito
- Como funciona a análise de crédito na ESC
- Limites financeiros e capital da ESC
- Tributação da ESC
- Obrigações regulatórias da ESC
- Por que planilhas não são suficientes para gerir uma ESC
- NexSimp: o software da Decisão Sistemas para gestão de ESC
Resumo
- A ESC é criada pela LC nº 167/2019 e permite a concessão de crédito com capital próprio sem autorização do Banco Central, exclusivamente para MEIs, microempresas e EPPs;
- Apenas pessoas físicas podem ser sócias e o objeto social deve contemplar exclusivamente as operações permitidas;
- A ESC está autorizada a realizar empréstimos, financiamentos e desconto de títulos de crédito;
- A atuação é restrita ao município sede e municípios limítrofes e o total de operações ativas não pode superar o capital integralizado;
- A receita bruta anual não pode exceder R$ 4,8 milhões;
- A ESC pode optar pelo Simples Nacional, uma vantagem tributária importante para operações em fase inicial;
- Obrigações regulatórias incluem registro de operações em registradoras autorizadas (B3, CERC), conformidade com a LGPD e adoção de políticas de PLD/FTP;
- O NexSimp é o software da Decisão Sistemas desenvolvido exclusivamente para ESCs, com controle de operações, fluxo de caixa, régua de cobrança e relatórios gerenciais integrados.
O que é uma Empresa Simples de Crédito
A ESC é um modelo jurídico criado especificamente para formalizar e regularizar a concessão de crédito com capital próprio no Brasil. Antes de sua criação, muitos empresários que queriam emprestar dinheiro para outras empresas operavam em uma zona cinzenta legal, sem enquadramento ou regulamentação específica e com risco de enquadramento em atividade financeira não autorizada.
A Lei Complementar nº 167/2019 resolveu esse problema ao criar um modelo com regras claras: a ESC pode conceder empréstimos, financiamentos e descontos de títulos de crédito exclusivamente com capital próprio, atendendo apenas MEIs, microempresas e empresas de pequeno porte. Em contrapartida, não pode captar recursos de terceiros, não pode atuar fora do município sede e dos municípios limítrofes, e não pode ter pessoas jurídicas como sócias.
É, em essência, um veículo para o empresário que tem capital próprio e quer colocá-lo para trabalhar de forma rentável, legal e estruturada, sem precisar abrir uma instituição financeira, sem depender de autorização do Banco Central e sem as complexidades regulatórias de uma factoring ou securitizadora.
– Leia também: Limites operacionais da ESC
Quem pode abrir uma ESC
Qualquer pessoa física maior de idade e capaz juridicamente pode abrir uma ESC. Não é necessária formação específica em finanças nem experiência prévia no mercado de crédito. Essa acessibilidade é um dos principais atrativos do modelo.
No entanto, a lei estabelece algumas restrições importantes sobre quem pode ser sócio.
A ESC deve ser constituída exclusivamente por pessoas naturais, pessoas jurídicas não podem participar do quadro societário, independentemente do percentual de participação. A mesma pessoa física não pode participar de mais de uma ESC, mesmo que estejam em municípios diferentes ou sob a forma de filial. E qualquer pessoa que tenha sido condenada por crime falimentar, de prevaricação, corrupção, concussão, peculato, contra a economia popular, o sistema financeiro nacional, as normas de defesa da concorrência ou a fé pública está vedada de participar de uma ESC.
A forma jurídica também é específica, porque a ESC deve ser constituída como empresa individual de responsabilidade limitada (EIRELI, substituída pela sociedade limitada unipessoal após a Lei nº 14.195/2021), sociedade limitada ou sociedade anônima. O objeto social deve contemplar exclusivamente as atividades permitidas pela LC nº 167/2019.
– Leia também: Como abrir uma Empresa Simples de Crédito
O que a ESC pode e não pode fazer
Este é o ponto que mais surgem dúvidas e os erros mais sérios acontecem. Os limites operacionais da ESC não são meras diretrizes e descumpri-los configura crime com pena de reclusão de 1 a 4 anos e multa, conforme o art. 9º da LC nº 167/2019.
O que a ESC pode fazer
A ESC está autorizada a realizar três tipos de operação, exclusivamente com recursos próprios:
- Empréstimos: transferência de recursos ao tomador com cobrança de juros remuneratórios e prazo de amortização definidos em contrato. É a operação mais simples e mais comum nas ESCs;
- Financiamentos: crédito concedido para uma finalidade específica, como aquisição de equipamentos ou capital de giro. Diferente do empréstimo simples, o valor tem destinação previamente definida;
- Desconto de títulos de crédito: a ESC antecipa ao tomador o valor de um título que ele tem a receber no futuro (duplicata, nota promissória ou cheque) com deságio, assumindo o risco do recebimento.
O que a ESC não pode fazer
- Captar recursos de terceiros: toda operação deve ser financiada exclusivamente com capital próprio, integralizado pelos sócios. Captar recursos de investidores configura crime contra o sistema financeiro nacional;
- Atender pessoas físicas, médias ou grandes empresas: o público da ESC é exclusivamente MEI, microempresa e empresa de pequeno porte nos termos da LC nº 123/2006;
- Operar fora da área geográfica permitida: a atuação está restrita ao município sede e aos municípios que fazem fronteira direta com ele;
- Exercer outras atividades financeiras: assessoria financeira, intermediação de crédito ou qualquer outra atividade financeira além das três permitidas está vedada;
- Ter volume de operações superior ao capital realizado: o total de operações ativas (empréstimos, financiamentos e descontos somados) não pode superar o capital integralizado em nenhum momento.
– Leia também: Duplicata digital: o que muda para as operações de crédito
O público da ESC: quem pode tomar crédito
A restrição de público é um dos aspectos mais críticos da operação da ESC. A Empresa Simples de Crédito só pode conceder crédito a:
- Microempreendedores individuais (MEI): empresários com faturamento anual de até R$ 81.000 (limite atual do MEI), registrados no CNPJ como microempreendedores individuais. Para MEIs, a análise de crédito precisa considerar tanto o CNPJ quanto o CPF do titular, já que muitas vezes as finanças pessoais e empresariais são misturadas;
- Microempresas: empresas com faturamento anual de até R$ 360.000, enquadradas como ME nos termos da LC nº 123/2006;
- Empresas de pequeno porte (EPP): empresas com faturamento anual entre R$ 360.000 e R$ 4,8 milhões, enquadradas como EPP nos termos da LC nº 123/2006.
Qualquer tomador fora dessas categorias, como pessoa física, empresa de médio porte, grande empresa ou entidade pública, está vedado.
Aqui um ponto exige ainda mais atenção: o que vale é o enquadramento legal, não o faturamento real. Uma empresa que fatura acima do limite do Simples Nacional mas ainda não mudou seu enquadramento pode não ser uma EPP para fins legais e cabe à ESC verificar antes de conceder o crédito.
Como funciona a análise de crédito na ESC
A análise de crédito na ESC tem algumas particularidades. O público é específico (MEI e pequenas empresas), o volume de operações é limitado pelo capital da ESC, e qualquer erro na concessão impacta diretamente a liquidez da operação, já que não há captação de recursos de terceiros para compensar perdas.
Verificação cadastral
O primeiro filtro da análise consiste em confirmar se o tomador se enquadra no público permitido pela legislação. Isso exige verificação da situação cadastral do CNPJ na Receita Federal, confirmação do enquadramento (MEI, ME ou EPP), situação do CPF do sócio nos bureaus de crédito e verificação de que o tomador está dentro da área geográfica de atuação da ESC.
Consulta aos bureaus de crédito
Os bureaus de crédito, como Serasa Experian, Boa Vista, SPC Brasil e Quod, são ferramentas importantes para a análise de risco na ESC. Eles oferecem score de crédito, negativações, protestos e informações do Cadastro Positivo. Para MEIs com CNPJ recente, a consulta ao CPF do titular costuma ser o dado mais relevante disponível.
Definição do limite de crédito
O limite de crédito deve ser compatível com a capacidade de pagamento demonstrada do tomador e com o capital disponível da ESC. Uma boa prática é não comprometer mais de 20% a 30% da receita mensal do tomador com o serviço da dívida. Tomadores novos devem começar com limites conservadores, que crescem conforme o relacionamento se consolida.
Garantias
A LC nº 167/2019 permite que a ESC utilize a alienação fiduciária em suas operações. Para tomadores com histórico limitado ou score mais baixo, exigir uma garantia real reduz o risco e pode viabilizar concessões que de outra forma seriam recusadas.
Leia também: COAF e prevenção à lavagem de dinheiro
Limites financeiros e capital da ESC
O capital da ESC é ao mesmo tempo o motor e o freio da operação. Ele define o tamanho máximo da carteira ativa e precisa ser monitorado continuamente.
A lei estabelece que o total das operações ativas não pode superar o capital realizado. Se a ESC foi constituída com R$ 300.000 de capital integralizado, o volume total de empréstimos, financiamentos e descontos em aberto não pode superar esse valor em nenhum momento.
Isso cria uma dinâmica operacional específica, porque à medida que os recebimentos entram (tomadores pagando os empréstimos), o capital se libera para novas concessões. O fluxo de caixa da ESC é, portanto, diretamente dependente da velocidade com que os tomadores pagam e da inadimplência da carteira.
A receita bruta anual da ESC também tem limite. Ela não pode exceder o teto de faturamento das Empresas de Pequeno Porte previsto na LC nº 123/2006, atualmente fixado em R$ 4,8 milhões por ano. Ao ultrapassar esse esse limite, a ESC deixa de se enquadrar no modelo da LC nº 167/2019, devendo readequar a sua estrutura jurídica.
Tributação da ESC: Simples Nacional, Lucro Presumido ou Lucro Real
A ESC tem uma vantagem tributária importante em relação à factoring, porque ela pode optar pelo Simples Nacional, desde que atenda aos critérios de enquadramento. Isso simplifica a gestão tributária, especialmente para ESCs em fase inicial.
No entanto, à medida que a ESC cresce e seu faturamento se aproxima dos limites do Simples Nacional, o planejamento tributário se torna mais estratégico. A migração para o lucro presumido ou para o lucro real exige um nível de escrituração contábil mais detalhado e uma ESC que não manteve registros financeiros rigorosos desde o início terá dificuldades nessa transição.
A escolha do regime tributário deve ser feita com apoio de contador especializado no segmento de crédito não-bancário. O software de gestão é o que garante que os registros financeiros estejam sempre organizados e disponíveis para a contabilidade, independentemente do regime tributário adotado.
Leia também: O que é Lucro Real em ESC, Factoring e Securitizadora
Obrigações regulatórias da ESC
Além dos limites operacionais, a ESC tem obrigações regulatórias que precisam ser cumpridas de forma contínua.
- Registradoras de recebíveis: as operações de títulos da ESC precisam ser registradas em entidades registradoras autorizadas, como B3 e CERC. Esse registro é obrigatório para garantir a rastreabilidade dos títulos e evitar a dupla cessão, um risco que se tornará ainda mais controlado com a implementação completa da duplicata escritural a partir de 2027.
- LGPD: a ESC coleta e trata dados pessoais de seus tomadores, como CPF, dados cadastrais e informações financeiras. Por isso, precisa adotar práticas adequadas de proteção de dados conforme a Lei Geral de Proteção de Dados. Isso inclui política de privacidade, base legal para tratamento dos dados e medidas de segurança da informação.
- Prevenção à Lavagem de Dinheiro (PLD/FTP): embora a ESC não seja supervisionada diretamente pelo COAF (como as factorings são, nos termos da Resolução COAF nº 41/2022), ela deve adotar políticas de PLD/FTP adequadas ao seu perfil de risco, conforme as obrigações gerais da Lei nº 9.613/1998. Isso inclui identificação e qualificação dos tomadores, monitoramento de operações atípicas e manutenção de registros auditáveis.
Por que planilhas não são suficientes para gerir uma ESC
É compreensível que muitos gestores de ESC comecem com planilhas. No início, o volume de operações é pequeno e o controle parece simples. Mas à medida que a carteira cresce, as limitações das planilhas vêm à tona. Em um segmento no qual o descumprimento de limites pode configurar crime, essas fragilidades trazem riscos severos.
- Maior risco de erros: as planilhas dependem da entrada manual de dados. Um dado digitado em uma célula errada, uma fórmula quebrada, um valor desatualizado, qualquer um desses erros pode distorcer a visão da carteira e levar o gestor a conceder crédito acima do limite do capital integralizado sem perceber.
- Sem controle do limite operacional: a Empresa Simples de Crédito precisa monitorar a relação entre o total de operações ativas e o capital realizado. Nas planilhas, esse controle depende de atualização manual e qualquer atraso no registro de uma nova operação ou de um recebimento cria uma visão distorcida da posição.
- Falta de rastreabilidade: cada operação da ESC precisa ter histórico completo: quem tomou, quando, qual valor, qual taxa, quais parcelas foram pagas e quais estão em aberto. Nas planilhas, esse histórico é frágil e versões diferentes circulam entre colaboradores, dados são sobrescritos e a auditabilidade fica comprometida.
- Sem integração bancária: a conciliação bancária manual é demorada, sujeita a erros e impossível de escalar. Sem integração automática com os extratos bancários, o fluxo de caixa da ESC fica sempre desatualizado.
- Segurança de dados: planilhas compartilhadas por e-mail ou armazenadas localmente não oferecem a segurança de dados exigida pela LGPD. Informações sensíveis de tomadores ficam expostas a acessos não autorizados e a perdas por falhas no armazenamento.
Leia também: Como escolher um sistema para ESC
NexSimp: o software da Decisão Sistemas para ESC
O NexSimp é o sistema desenvolvido pela Decisão Sistemas especificamente para Empresas Simples de Crédito. Ele substitui o APPESC com uma plataforma 100% web, mais moderna, mais acessível e projetada para a realidade operacional das ESCs de todos os portes.
O NexSimp entrega a tecnologia ideal para que a sua ESC opere a concessão de crédito com total controle, conformidade e escalabilidade sem depender de processos manuais.
O que o NexSimp faz na prática
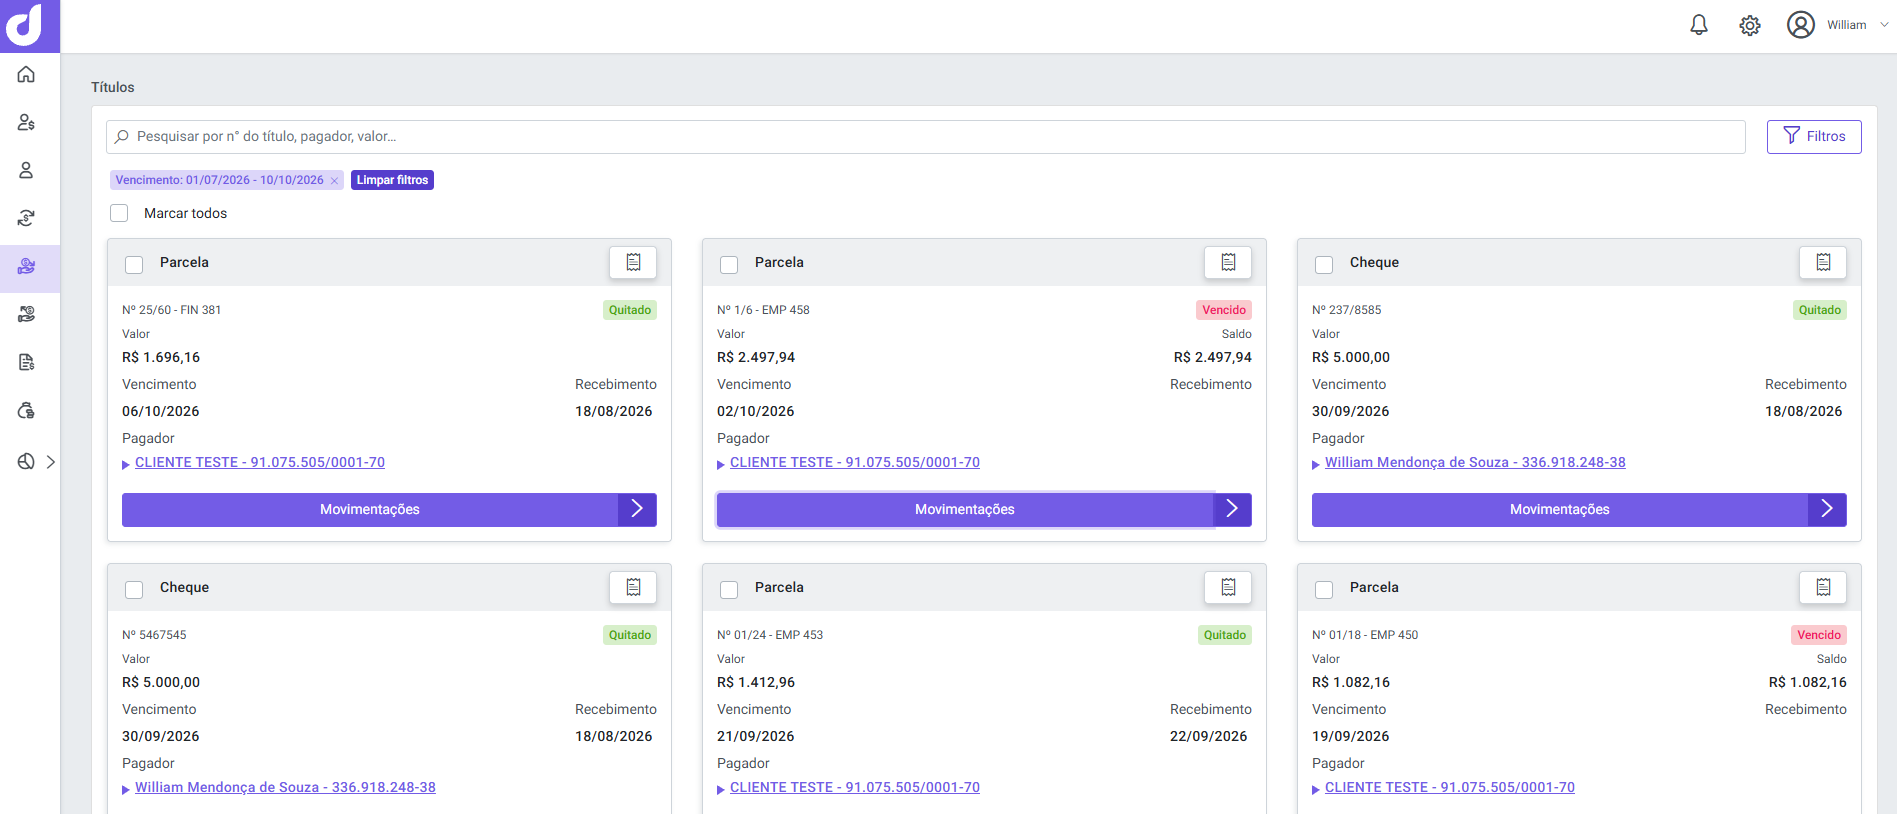
- Controle de operações em conformidade legal: cada empréstimo, financiamento ou desconto de título é registrado dentro das normas da LC nº 167/2019. O sistema alerta quando o volume de operações se aproxima do limite do capital integralizado.
- Cadastro completo de tomadores: o NexSimp mantém o cadastro atualizado de cada tomador, CNPJ, CPF do sócio, histórico de operações, situação de crédito e registros de consultas realizadas. Isso garante que nenhuma operação avance sem as verificações necessárias.
- Controle de fluxo de caixa: entradas (recebimentos de tomadores) e saídas (desembolsos de novas operações) são registradas automaticamente, com projeção de recebimentos futuros e alerta para títulos em atraso.
- Relatórios gerenciais: dashboards com os principais indicadores da operação, como taxa de inadimplência, volume de carteira ativa, margem por operação, concentração por tomador, oferecem ao gestor uma visão clara e atualizada da saúde financeira da ESC.
- Integração contábil: o NexSimp gera os lançamentos contábeis das operações de forma padronizada, facilitando o trabalho do contador e garantindo que a escrituração reflita com precisão a realidade da operação.
FAQ: dúvidas frequentes sobre Empresa Simples de Crédito (ESC)
O que é uma Empresa Simples de Crédito (ESC)?
É uma empresa criada pela Lei Complementar nº 167/2019 para conceder crédito com capital próprio, empréstimos, financiamentos e desconto de títulos, exclusivamente para MEIs, microempresas e empresas de pequeno porte. Não precisa de autorização do Banco Central para funcionar.
Qualquer pessoa pode abrir uma ESC?
Sim, qualquer pessoa física juridicamente capaz pode abrir uma ESC. Pessoas jurídicas não podem ser sócias. A mesma pessoa não pode participar de mais de uma ESC. Não há exigência de formação específica em finanças.
A ESC pode emprestar para pessoas físicas?
Não. A lei restringe as operações da ESC exclusivamente a MEIs, microempresas e empresas de pequeno porte. Pessoas físicas, inclusive o próprio sócio da empresa tomadora, estão vedadas.
Qual o limite de operações de uma ESC?
O total de operações ativas não pode superar o capital realizado da ESC. Não há exigência de capital mínimo para abertura, mas o capital integralizado define o tamanho máximo da carteira ativa.
A ESC pode captar recursos de investidores?
Não. Qualquer captação de recursos de terceiros é expressamente proibida pela LC nº 167/2019 e configura crime contra o sistema financeiro nacional. A ESC só pode operar com capital próprio, integralizado pelos sócios.
O NexSimp substitui o APPESC?
Sim. O NexSimp é a evolução do APPESC, uma plataforma 100% web desenvolvida pela Decisão Sistemas para substituir o sistema legado com uma solução mais moderna e acessível.
Conte com a Decisão Sistemas
A Decisão Sistemas acompanha e impulsiona a evolução do mercado financeiro não-bancário há mais de 37 anos. O NexSimp é o resultado desse acúmulo de experiência: um software desenvolvido para quem opera ESC na prática, com os processos certos, os alertas necessários e a rastreabilidade que a legislação exige.
Se você está avaliando abrir uma ESC, quer migrar de planilhas para um sistema especializado ou está buscando uma solução mais moderna para uma operação já em andamento, o NexSimp tem a estrutura para apoiar cada etapa dessa jornada.
Fale com nossa equipe e descubra como o NexSimp pode transformar a gestão da sua ESC.
Almir Firmino é sócio fundador da Decisão Sistemas, empresa especializada em desenvolvimento de softwares para gestão de operações de crédito para os segmentos de Factoring, Securitizadoras e Empresas Simples de Crédito (ESC), aplicando as melhores técnicas e processos disponíveis em tecnologia da informação.