O factoring é um dos modelos de negócio mais importantes do mercado de crédito não-bancário brasileiro. É uma forma estruturada de antecipar recebíveis para empresas, com regras jurídicas específicas, obrigações regulatórias, riscos operacionais e uma dinâmica de gestão diferente de qualquer outro tipo de empresa.
Este guia reúne tudo o que você precisa saber sobre o factoring: o que é, como funciona juridicamente, quais são as modalidades, como analisar e proteger a carteira, quais as obrigações legais e como o DIFACT, o software da Decisão Sistemas desenvolvido exclusivamente para o mercado de fomento mercantil, apoia cada etapa da operação.
- O que é factoring
- Como funciona uma operação de factoring
- Modalidades de factoring
- O cenário do mercado de factoring no Brasil
- Como abrir uma factoring
- Análise de risco no factoring: cedente, sacado e título
- Gestão de carteira e inadimplência
- Tributação e obrigações regulatórias
- DIFACT: o software da Decisão Sistemas para factoring
Resumo
- Factoring (fomento mercantil) é a compra de direitos creditórios de empresas cedentes com deságio, assumindo o risco de receber dos sacados, sem necessidade de autorização do Banco Central;
- O ciclo operacional tem seis etapas: apresentação dos títulos, análise e precificação, formalização via borderô, desembolso ao cedente, notificação ao sacado e cobrança no vencimento;
- Existem cinco modalidades principais: convencional, fomento à produção, maturity, trustee e exportação, cada uma com características jurídicas e operacionais distintas;
- Factorings são obrigadas ao Lucro Real pelo RIR/2018. PIS e COFINS somam 9,25% no regime não-cumulativo; a LC nº 214/2025 (Reforma Tributária) prevê a incidência de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) sobre o deságio a partir de 2026;
- Cadastro obrigatório no COAF (Resolução nº 41/2022), políticas de PLD/FTP e adequação à duplicata escritural (obrigatória a partir de 2027 para grandes empresas) são as principais obrigações regulatórias;
- A análise de risco cobre três frentes: cedente (due diligence), sacado (capacidade de pagamento) e título (legitimidade e rastreabilidade);
- O DIFACT, software da Decisão Sistemas, automatiza borderôs, calcula deságio com precisão, controla carteira em tempo real, integra fluxo de caixa e suporta conformidade com o COAF.
O que é factoring
O factoring, ou fomento mercantil, é a atividade pela qual uma empresa especializada (a factoring) adquire direitos creditórios de outras empresas (as cedentes), antecipando o valor desses créditos com deságio. Em troca, a factoring assume o risco de receber dos devedores originais (os sacados) no vencimento.
Do ponto de vista jurídico, o factoring no Brasil não está regulado por uma lei específica que trate exclusivamente da atividade. Seu respaldo legal está no Código Civil, especificamente nas normas de cessão de crédito (arts. 286 a 298) e nos contratos atípicos permitidos pela autonomia privada. Isso significa que a factoring opera em um espaço legalmente reconhecido, mas sem a supervisão direta do Banco Central, diferente das instituições financeiras tradicionais.
Essa característica define o perfil da empresa que opera factoring: não é uma instituição financeira, não precisa de autorização do Banco Central para funcionar e não pode captar depósitos do público. É uma empresa comercial que compra ativos financeiros, os direitos creditórios, com capital próprio ou de sócios.
O resultado prático para o cedente é a obtenção de liquidez imediata: em vez de esperar 30, 60 ou 90 dias para receber uma duplicata, a empresa recebe o valor líquido (com a aplicação do deságio) no ato da cessão. Para a factoring, a receita é exatamente esse deságio, a diferença entre o valor pago ao cedente e o valor recebido do sacado no vencimento.
– Leia também: O que é uma duplicata mercantil
Como funciona uma operação de factoring
Entender o fluxo operacional de uma operação de factoring é fundamental para quem quer abrir ou já opera nesse mercado. O ciclo básico funciona assim:
- Apresentação dos títulos pelo cedente: a empresa cedente apresenta à factoring os títulos que tem a receber (duplicatas, cheques, notas promissórias) originados de vendas ou prestações de serviço já realizadas.
- Análise e precificação: a factoring analisa o risco da operação (perfil do cedente, qualidade dos sacados, prazo dos títulos, setor de atuação) e define o deságio a ser aplicado. Essa etapa é uma das mais importantes para a saúde financeira da operação, porque um deságio mal calculado compromete a margem, enquanto uma análise de risco insuficiente aumenta a inadimplência.
- Formalização via borderô: os títulos aceitos são registrados no borderô de cessão, o documento que formaliza a transferência dos créditos da empresa cedente para a factoring. O borderô precisa estar assinado por ambas as partes e conter todos os dados dos títulos cedidos.
- Desembolso ao cedente: após a formalização, a factoring paga ao cedente o valor dos títulos com o deságio aplicado. A cessão é plena, a factoring passa a ser a titular dos créditos e assume o risco de inadimplência do sacado.
- Notificação ao sacado: para que o sacado saiba que deve pagar à factoring (e não ao cedente original), a notificação é fundamental. Sem ela, o sacado pode pagar ao cedente e quitar validamente a dívida, deixando a factoring sem receber.
- Cobrança e recebimento: no vencimento, a factoring cobra o sacado. Se o sacado pagar, o ciclo se encerra. Se não pagar, a factoring aciona sua régua de cobrança e, se necessário, o protesto do título e as vias extrajudiciais ou judiciais.
– Leia também: Como formalizar a cessão de crédito no factoring
Modalidades de factoring
O factoring não é um modelo único, existem diferentes modalidades, cada uma com características operacionais e jurídicas específicas. Conhecê-las é o que permite definir o foco da operação e atender melhor o público pretendido.
- Factoring convencional (fomento mercantil): é a modalidade mais comum. A factoring compra duplicatas, cheques e notas promissórias de empresas cedentes, antecipando o valor com deságio. É o modelo de entrada da maioria das operações.
- Fomento à produção: modalidade em que a factoring adianta recursos para que o cedente adquira matéria-prima, insumos ou mercadorias necessários à produção. Difere do fomento convencional porque o crédito é concedido antes da emissão dos títulos, o risco é maior, mas a relação com o cedente tende a ser mais estratégica.
- Maturity factoring: a factoring não antecipa o valor dos títulos, mas assume a gestão e a cobrança dos recebíveis. A empresa cedente recebe os valores apenas no vencimento; o benefício é a terceirização da cobrança, não a antecipação de liquidez.
- Trustee: modalidade em que a factoring assume a gestão financeira completa da empresa cedente, incluindo contas a pagar, contas a receber e controle de fluxo de caixa. É a modalidade de maior proximidade operacional com o cliente.
- Factoring de exportação: voltado para empresas exportadoras, envolve a antecipação de recebíveis em moeda estrangeira. Tem especificidades cambiais e regulatórias que demandam estrutura operacional específica.
– Leia também: Tipos de factoring; conheça as modalidades
O cenário do mercado de factoring no Brasil
Para entender o potencial do factoring como negócio, é importante conhecer o contexto em que ele opera.
O Brasil tem uma das maiores taxas de empresas de pequeno porte do mundo. Em 2023, os microempreendedores individuais cresceram 25,4% no primeiro quadrimestre, com mais de 1,3 milhão de novos CNPJs nos primeiros quatro meses do ano, mais de 80% deles MEIs. Essa expansão cria uma demanda constante por capital de giro entre empresas que frequentemente não conseguem acesso ao crédito bancário convencional por conta da burocracia, das garantias exigidas ou das taxas praticadas.
É nesse espaço que o factoring opera: oferece liquidez ágil para empresas que têm recebíveis a prazo mas precisam de caixa agora. A demanda por serviços de fomento mercantil é alimentada tanto pela necessidade de capital de giro quanto pela busca por alternativas ao crédito bancário, especialmente em momentos de aperto de crédito ou de elevação da taxa básica de juros.
Como abrir uma factoring
Abrir uma factoring exige planejamento estruturado, tanto do ponto de vista jurídico quanto operacional. Aqui estão os passos fundamentais:
Constituição jurídica
A factoring pode ser constituída como sociedade limitada ou sociedade anônima. Não há exigência de capital mínimo definido em lei, mas o capital integralizado define a capacidade operacional da empresa, quanto maior o capital integralizado, mais títulos podem ser adquiridos simultaneamente.
O objeto social deve contemplar a atividade de fomento mercantil. Isso tem implicações tributárias importantes: como a factoring é obrigada ao Lucro Real, ela não pode optar pelo Simples Nacional nem pelo Lucro Presumido, independente do faturamento.
Regime tributário obrigatório: Lucro Real
Esse é um ponto que surpreende muitos empresários que entram no mercado. O RIR/2018 determina que empresas de factoring são obrigadas ao Lucro Real. Isso significa escrituração contábil completa desde o primeiro dia de operação, PIS e COFINS no regime não-cumulativo (1,65% + 7,6% = 9,25% sobre o faturamento), IRPJ de 15% sobre o lucro real e CSLL de 9%.
Você também pode se interessar: Lucro Real no factoring, na ESC e na securitizadora
Cadastro no COAF
A factoring enquadra-se como uma “pessoa obrigada” nos termos da Lei nº 9.613/1998 e está sujeita à supervisão direta do COAF, regulada pela Resolução COAF nº 41/2022. Isso inclui habilitação no Siscoaf, identificação e qualificação de clientes, monitoramento de operações suspeitas e envio anual da Comunicação de Não Ocorrência até 31 de janeiro de cada ano.
Leia também: COAF e prevenção à lavagem de dinheiro
Política de crédito
Antes de iniciar as operações, a factoring precisa definir sua política de crédito: quais setores vai atender, quais tipos de título vai aceitar, como vai analisar cedentes e sacados, quais limites vai estabelecer por tomador e qual será sua régua de cobrança. Uma política de crédito bem definida é o que transforma decisões subjetivas em processos auditáveis.
Leitura complementar: O que é política de crédito
Estrutura operacional e tecnologia
Para operar com segurança e escala, a factoring precisa de um sistema de gestão especializado desde o início. Controlar borderôs manualmente, registrar cessões em planilhas e gerenciar vencimentos sem automação é inviável à medida que o volume de operações cresce.
Análise de risco no factoring: cedente, sacado e título
A análise de risco é um procedimento fundamental e essencial de qualquer factoring. Uma concessão feita sem critérios definidos pode se transformar em inadimplência e em uma factoring, onde o risco do sacado é assumido integralmente, cada operação precisa ser analisada com rigor.
Análise do cedente
A factoring precisa conhecer as empresas com quem opera. A análise do cedente não é apenas uma consulta ao Serasa, envolve verificação da composição societária, análise de demonstrações financeiras, histórico fiscal, comportamento operacional e conformidade com as obrigações de PLD/FTP.
Alguns sinais de alerta no cedente incluem picos repentinos de volume sem explicação operacional, sacados novos sem histórico no setor habitual do cedente, pedidos de antecipação com volumes atípicos logo no início do relacionamento.
Leia também: Due diligence em operações de crédito
Análise do sacado
Na cessão plena, o risco é do sacado, não do cedente. Por isso, avaliar o perfil do sacado é tão importante quanto avaliar o cedente. Score de crédito, histórico de protestos, situação cadastral e capacidade de pagamento do sacado são informações essenciais para a precificação correta do deságio.
Validação dos títulos
Cada título aceito precisa ter origem comprovável em uma operação comercial real. Duplicatas sem lastro em nota fiscal, as chamadas duplicatas frias, são um dos principais vetores de fraude no factoring. A verificação cruzada entre o título e a nota fiscal que o originou é etapa obrigatória da due diligence.
Você também pode se interessar: Protesto de títulos no factoring
Gestão de carteira e inadimplência
Uma carteira saudável é o que sustenta uma factoring ao longo do tempo. Gerenciá-la bem exige visibilidade em tempo real, indicadores atualizados e uma régua de cobrança bem definida.
Os principais indicadores que toda factoring precisa monitorar são: taxa de inadimplência (percentual da carteira em atraso acima de 30 dias), prazo médio de recebimento (quanto tempo em média os sacados levam para pagar), concentração de carteira (percentual do volume total concentrado em poucos sacados ou cedentes) e taxa de recuperação (percentual dos créditos inadimplentes efetivamente recuperados).
A inadimplência em uma factoring impacta diretamente o fluxo de caixa. Quando um sacado não paga no vencimento, a entrada programada não ocorre e se a factoring já utilizou aquele capital para novas operações, um descompasso de liquidez pode surgir. Por isso, a provisão para devedores duvidosos e o monitoramento contínuo da faixa de atraso são práticas indispensáveis.
Leia também: Recuperação de crédito no factoring
Tributação e obrigações regulatórias
Regime tributário
As factorings são obrigadas ao Lucro Real e ao regime não-cumulativo de PIS e COFINS. As principais alíquotas são:
- PIS: 1,65% sobre o faturamento
- COFINS: 7,6% sobre o faturamento
- IRPJ: 15% sobre o lucro real (+ adicional de 10% sobre o que exceder R$ 20 mil/mês)
- CSLL: 9% sobre o lucro real
- IOF: incide sobre as operações de crédito
- ISS: aplicável sobre serviços prestados (assessoria, análise cadastral), com alíquota entre 2% e 5% conforme o município
Reforma Tributária (LC nº 214/2025)
A publicação da Lei Complementar nº 214/2025 iniciou o processo de transição para o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços), que substituirão gradualmente PIS, COFINS, ICMS e ISS até 2033. Para factorings, o novo regime prevê incidência sobre o deságio das operações, o que exige adaptação dos sistemas de gestão para suportar os novos cálculos.
Leia também: Tributação de securitizadora e factoring
COAF e PLD/FTP
A factoring tem obrigações específicas de prevenção à lavagem de dinheiro, reguladas pela Resolução COAF nº 41/2022. Isso inclui habilitação no Siscoaf, identificação e qualificação de clientes por perfil de risco, monitoramento de operações atípicas e envio anual da Comunicação de Não Ocorrência até 31 de janeiro.
Leitura complementar: COAF e prevenção à lavagem de dinheiro
Duplicata escritural
A partir de 2027, as duplicatas emitidas por grandes empresas precisarão estar registradas nas registradoras autorizadas pelo Banco Central (B3, CERC, Núclea e Grafeno). Essa mudança impacta diretamente o processo de aceitação de títulos nas factorings, que precisarão verificar o registro dos títulos antes de aceitar as cessões.
Veja também: Cronograma 2027 para duplicata escritural na factoring
DIFACT: o software da Decisão Sistemas para factoring
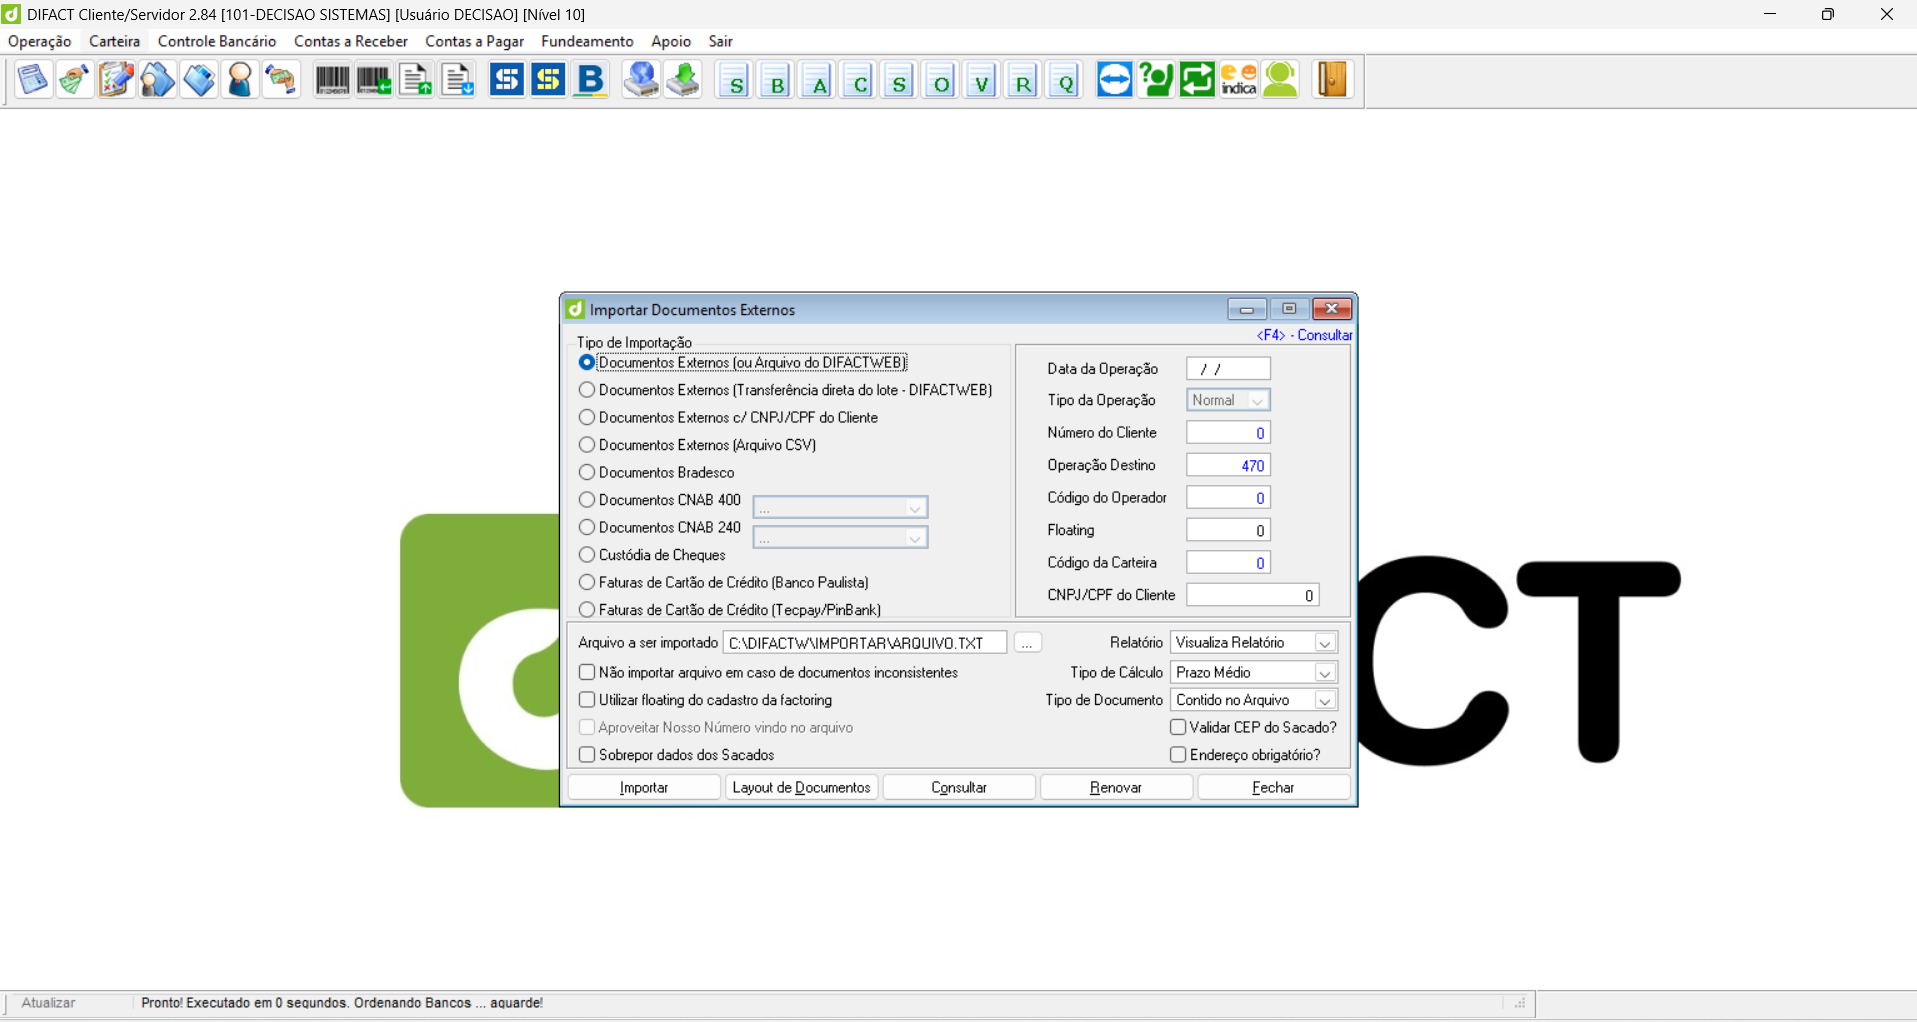
O DIFACT é o sistema desenvolvido pela Decisão Sistemas especificamente para o mercado de fomento mercantil. Com mais de 37 anos de experiência no segmento, a Decisão Sistemas construiu um software que reflete a realidade operacional de quem opera factoring, não uma solução genérica adaptada.
O que o DIFACT faz na prática
- Registro e controle de operações: cada compra de título é registrada com todos os dados necessários (cedente, sacado, valor, taxa, data de vencimento, status de cobrança). O borderô é gerado automaticamente, padronizado e rastreável;
- Cálculo preciso do deságio: o DIFACT calcula o fator de compra, o ad valorem e os encargos de cada operação com precisão, eliminando o risco de erro humano nos cálculos, um dos principais passivos tributários das factorings que operam sem sistema especializado;
- Controle de carteira em tempo real: visibilidade completa sobre quais títulos estão em aberto, quais venceram, quais estão em atraso e qual é a exposição total da carteira inadimplente. Alertas automáticos de vencimento ativam a régua de cobrança antes que o atraso se prolongue;
- Gestão financeira integrada: o fluxo de caixa da factoring, entradas (recebimentos de sacados) e saídas (desembolsos para cedentes), está integrado ao controle das operações, com projeção de recebimentos futuros e conciliação bancária automatizada;
- Conformidade com COAF: o DIFACT suporta os registros de qualificação de clientes e o histórico de operações exigidos pela Resolução COAF nº 41/2022, facilitando o trabalho de compliance e reduzindo o risco de autuação;
- Integração com NexSign: para a assinatura digital de contratos e borderôs, o DIFACT integra com o NexSign, a solução de assinatura eletrônica da Decisão Sistemas, garantindo validade jurídica e rastreabilidade dos documentos sem papel.
FAQ: dúvidas frequentes sobre factoring
O que é factoring?
É a atividade pela qual uma empresa especializada (a factoring) compra direitos creditórios de outras empresas (cedentes), antecipando o valor com desconto (deságio) e assumindo o risco de receber dos devedores originais (sacados) no vencimento. No Brasil, a atividade é conhecida como fomento mercantil e se apoia juridicamente nas normas de cessão de crédito do Código Civil.
A factoring precisa de autorização do Banco Central?
Não. A factoring não é uma instituição financeira e não precisa de autorização do Banco Central para funcionar. No entanto, está sujeita à supervisão do COAF (Conselho de Controle de Atividades Financeiras) e às obrigações de prevenção à lavagem de dinheiro previstas na Resolução COAF nº 41/2022.
Qual a diferença entre factoring e banco?
O banco é uma instituição financeira autorizada pelo Banco Central que pode captar depósitos do público e emprestá-los com juros. A factoring não é uma instituição financeira, não pode captar recursos de terceiros e opera exclusivamente com capital próprio ou de sócios. A factoring compra recebíveis, não empresta dinheiro no sentido bancário.
Qual a diferença entre factoring e ESC?
A ESC (Empresa Simples de Crédito) só pode atender MEIs, microempresas e EPPs dentro de uma área geográfica restrita, e opera com capital próprio. A factoring não tem restrição de público (pode atender empresas de qualquer porte) nem restrição geográfica, e pode trabalhar com diferentes modalidades de recebíveis. A factoring também tem obrigações regulatórias mais específicas, incluindo cadastro obrigatório no COAF.
Qual o regime tributário de uma factoring?
As factorings são obrigadas ao Lucro Real pelo RIR/2018, independentemente do faturamento. Não é possível optar pelo Simples Nacional nem pelo Lucro Presumido. As alíquotas de PIS e COFINS no regime não-cumulativo somam 9,25%.
O que é o deságio no factoring?
É a diferença entre o valor nominal do título adquirido e o valor efetivamente pago ao cedente. O deságio é a principal receita da factoring e deve cobrir o custo de capital, os riscos de inadimplência e as despesas operacionais. Calculá-lo corretamente é fundamental para a rentabilidade da operação.
Conte com a Decisão Sistemas
A Decisão Sistemas acompanha o mercado de factoring há mais de 37 anos. O DIFACT é o resultado desse acúmulo de experiência: um software desenvolvido para quem opera fomento mercantil na prática, com os processos certos, os cálculos precisos e a rastreabilidade que a legislação e os investidores exigem.
Se você está avaliando abrir uma factoring, quer migrar de planilhas para um sistema especializado ou está buscando uma solução mais robusta para uma operação já em andamento, o DIFACT tem a estrutura para apoiar cada etapa dessa jornada.
Fale com nossa equipe e veja como o DIFACT pode simplificar os processos e impulsionar o crescimento da sua factoring.
Almir Firmino é sócio fundador da Decisão Sistemas, empresa especializada em desenvolvimento de softwares para gestão de operações de crédito para os segmentos de Factoring, Securitizadoras e Empresas Simples de Crédito (ESC), aplicando as melhores técnicas e processos disponíveis em tecnologia da informação.